資產保護機制
幣安要補交財力證明?RFI 與 EDD 的 23 個來源選項,有 4 個查不到文件標準
登入幣安跳出「Action Required」要你補件,官方把它拆成 RFI 與 EDD 兩套流程,文件要求散在三個頁面上。本文對照三份繁中官方說明:表單實際有 23 個來源選項,其中 Day Trading、P2P Trading、Arbitrage Trading 與 Certified Confirmation 在兩份文件清單裡都查不到同名條目;另附「黃金準則」五條、3 至 10 個工作天的審核時效,以及台港讀者最容易被退件的三個地方。
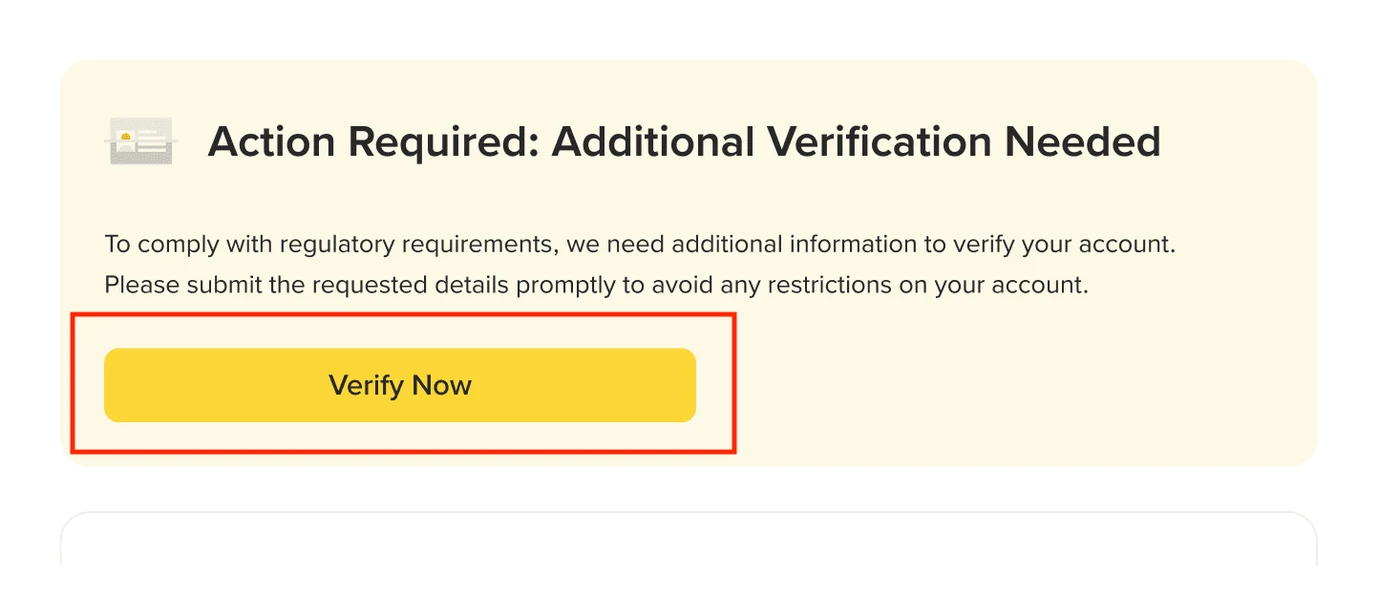
登入幣安的時候跳出一塊黃底的提示,標題寫著「Action Required: Additional Verification Needed」,下面一行小字說,如果不盡快送出要求的資料,帳戶可能會被限制。有些人是先收到電子郵件或簡訊,內容說「想請你協助澄清幾個項目」。
這不是詐騙訊息的固定句型,幣安官方說明頁裡確實有這兩種通知。但官方把它拆成兩個名字——RFI 與 EDD——而且文件要求分散在三個互相指來指去的頁面上,彼此的詳細程度並不一樣。這篇把三份官方頁面放在一起對照,列出哪些要求兩邊一致、哪些只有其中一份寫了,以及實際表單上有幾個選項在文件清單裡根本查不到。核對時間是 2026 年 10 月 29 日。
RFI 和 EDD 不是同一件事
這兩個詞在官方頁面上是分開定義的。
RFI(Request for Information,資訊請求) 的說明頁寫,這是「基於幣安的標準工作流程」請你補完個人資料,舉的例子有兩個:收集必要且最新的詳細資訊以進行身分認證,或者「調查您賬戶上的異常活動」。也就是說,RFI 可能只是補件,也可能是因為帳戶有東西被系統注意到了,官方頁面沒有告訴你是哪一種。
EDD(Enhanced Due Diligence,加強盡職調查) 的說明頁定義得更具體:這是「幣安可能進行的進階驗證流程」,過程中會要你聲明兩件事——是否為高知名度政治人物(PEP),以及你的資金來源(SOF)與財產來源(SOW)。
實務上,EDD 是 RFI 可能走向的其中一種結果。你在通知裡看到的按鈕文字可能一樣,但真正決定你要花多少力氣的,是點進去之後出現的是哪一種表單。
財產來源和資金來源,官方分得比你想的細
很多人第一次看到這兩欄會以為是同一題填兩次。官方的〈財產來源與資金來源驗證指南〉用了一個比喻:
- 財產來源(SoW)是「整體概況」。 說明你一生中如何累積目前的總資產,可能由職涯、商業投資或繼承等多種來源組合而成。官方特別註明它「同時包含流動性與非流動性資產」。
- 資金來源(SoF)是「特定儲值」。 指你存進幣安帳戶的那筆特定法幣或加密資產,從哪裡來。官方寫「資金來源一律屬於流動性資產」。
同一頁還提醒了兩個容易填錯的狀況。第一,SoF 不等於你的一般收入:「儲值至幣安的資金可能來自你的收入,但也可能來自其他與收入無關的來源,例如你儲值至幣安帳戶的繼承款或保險給付。」第二,如果你還沒入過金就被要求做資金來源驗證,官方要你「申報你未來計劃儲值時,將用以累積該筆資金的活動」。
表單上有 23 個來源選項
官方〈逐步指南〉裡附了實際表單的截圖。這一步叫 Source of Funds & Wealth,提示是「Select all applicable sources」(勾選所有適用選項),選項分成三組,一共 23 個。
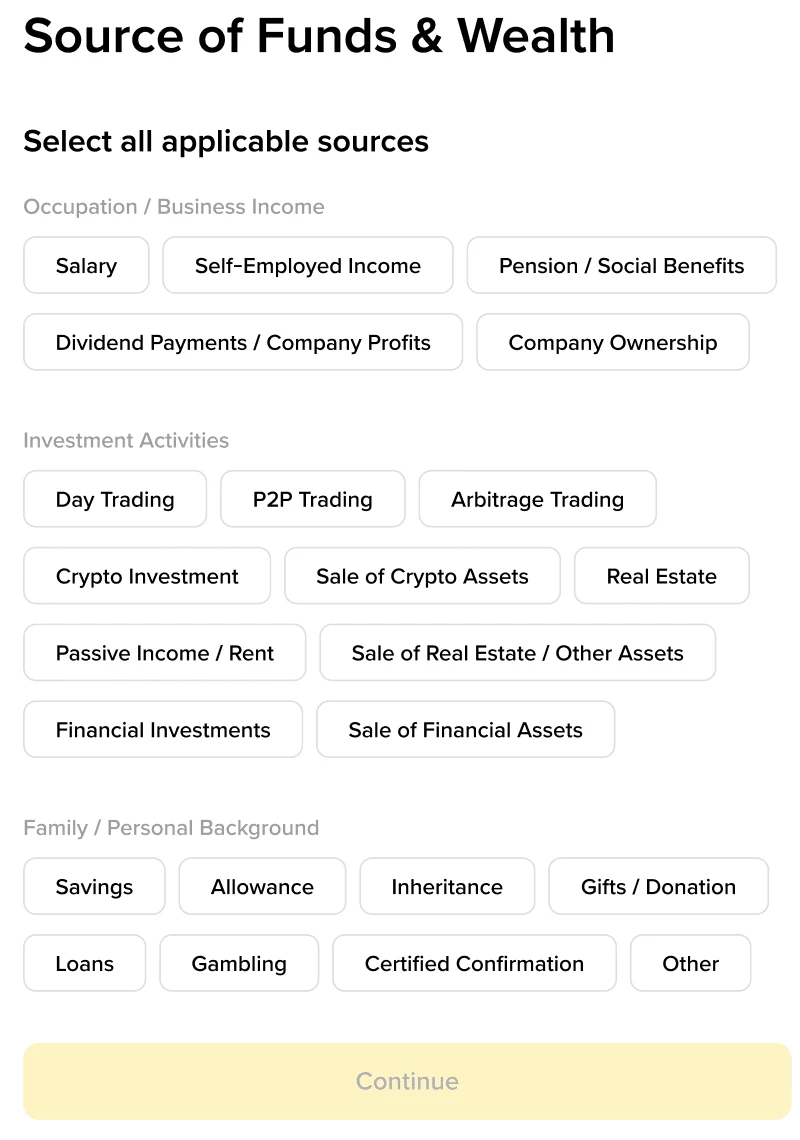
繁體中文說明頁裡嵌的是英文版介面截圖,所以以下按原文列出:
- 職業/企業收入(Occupation / Business Income):Salary、Self-Employed Income、Pension / Social Benefits、Dividend Payments / Company Profits、Company Ownership。
- 投資活動(Investment Activities):Day Trading、P2P Trading、Arbitrage Trading、Crypto Investment、Sale of Crypto Assets、Real Estate、Passive Income / Rent、Sale of Real Estate / Other Assets、Financial Investments、Sale of Financial Assets。
- 家庭/個人背景(Family / Personal Background):Savings、Allowance、Inheritance、Gifts / Donation、Loans、Gambling、Certified Confirmation、Other。
官方在這一步寫了一句值得抄下來的話:「你需要為所有已選來源提供準確資訊,並上傳有效的官方文件。不完整、非官方或不一致的文件可能會被拒絕,並可能造成嚴重延誤。」
把 23 個選項拿去對兩份文件清單,有四個查不到
幣安給文件標準的地方有兩個,詳細程度差很多:
- 〈如何在幣安完成加強盡職調查(EDD)驗證?〉頁尾的簡表,按十種來源各列兩三行。
- 〈財產來源與資金來源驗證指南〉的大表,編號從 1 排到 8,每一類都寫明「接受標準」,細到文件要涵蓋幾個月、要不要會計師簽署。
把表單上的 23 個選項逐一拿去查,結果可以分成四類:
- 兩份文件都寫了標準:Salary、Self-Employed Income、Pension / Social Benefits、Dividend Payments / Company Profits、Inheritance、Loans。
- 只有詳細指南寫了標準:Company Ownership、Passive Income / Rent、Sale of Real Estate / Other Assets、Financial Investments、Sale of Financial Assets、Crypto Investment、Gifts / Donation、Gambling。
- 只有 EDD 簡表寫了標準:Savings、Allowance、Real Estate(持有中的不動產)、Sale of Crypto Assets。
- 兩份都查不到同名條目:Day Trading、P2P Trading、Arbitrage Trading、Certified Confirmation。
最後那一組是這次對照最實際的發現。對台港讀者來說,P2P Trading 又特別尷尬:用 C2C 買賣是許多人唯一的進出場方式,但你勾了這個選項之後,官方兩份清單都沒有告訴你該上傳什麼。性質最接近的是詳細指南裡的「投資收入 — 加密投資」,它要求的是加密帳戶對帳單(需顯示交易活動、帳戶 UID 與已驗證電子郵件地址)、區塊鏈紀錄或稅務報表——但官方沒有說這兩者等同,這是我依內容性質做的對應,不是官方的歸類。
真的碰到這一格,與其自己猜,不如在同一個表單的補充說明欄位把情況寫清楚,並同時附上最接近的佐證;官方流程裡本來就有「如果需要進一步的信息或解釋,將會再次與您聯繫」這一步。
「黃金準則」五條,台港讀者最容易卡在哪
詳細指南開頭列了五條通用要求,官方自己稱為「黃金準則」:
- 以你的姓名簽發:文件必須與帳戶上的姓名一致。
- 清晰:要清楚顯示客戶全名、簽發機構的標誌以及簽發日期,需要 300 DPI 高解析度,四個角都要看得見,而且「請勿裁切、模糊或使用濾鏡」。
- 不得編輯:只接受 PDF、JPG、PNG,「Excel 或 Word 文件通常會被拒絕」。
- 近期:要反映最新的財務活動,例如最近 3 個月的薪資單,或最近一年的報稅申報資料。
- 格式:建議提供原始 PDF,「僅在截圖能顯示包含 URL 的完整頁面,且包含你或你公司名稱與日期時,才會接受」。
這五條裡,第五條最常被台港用戶踩到。多數人查帳是開手機網銀 App,截圖裡既沒有網址列也沒有完整頁面,照官方寫法這種截圖是不收的——要回到網頁版網銀下載正式的 PDF 對帳單,或者直接臨櫃/線上申請。
第一條是另一個容易卡住的地方。幣安帳戶上的姓名,以你做身分驗證時送出的那份證件為準;如果當初用的是護照、帳戶上留的是英文姓名,而手上的薪資單、扣繳憑單或在職證明只印中文姓名,兩邊就對不起來。送件前先把兩邊的姓名拼法核對一次,必要時請發文單位加註與證件一致的姓名,會比被退件之後再補省事。
第三條對上班族也有實際影響:公司人資用 Excel 寄出的薪資明細,照官方寫法通常不被接受,要改拿正式的薪資單或銀行對帳單上的薪轉紀錄。
關於身分證件和地址證明本身的規格,和這裡講的財力文件是兩套不同的要求,可以對照幣安身分驗證要交哪些文件、地址證明的有效期多久一起準備。
還有一題是 PEP 聲明
在選來源之前,表單會先問一題:你是不是高知名度政治人物,或與這類人士有關聯。
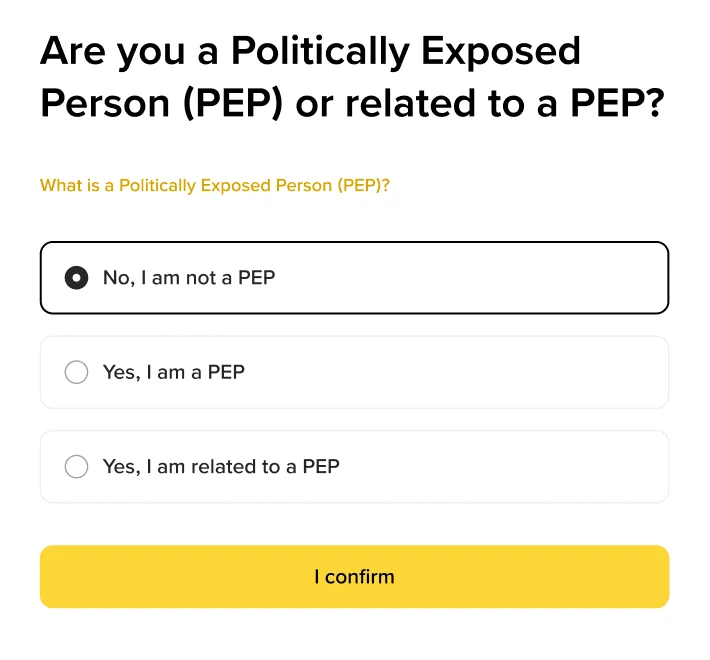
官方對 PEP 的定義是「目前擔任或曾擔任重要公職的人士,例如政府高階官員、國有企業高階主管,或其直系親屬與密切關係人」。這一題只有三個選項,沒有「不確定」。要注意「密切關係人」在各地法規裡的範圍通常比直覺寬,如果家人任職於公部門或國營事業,值得先查清楚再勾。
多久會有結果、不送會怎樣
官方給的時效寫在逐步指南第 5 步:完成聲明後「請預留最多 3 至 10 個工作天進行審核」,並註明「處理時間可能因個案複雜度與文件完整性而有所不同。重新提交或額外要求可能會延長審核時間」。審核完成會透過電子郵件和 App 通知。
不送出的後果,官方的原話是:「若未能配合,可能導致部分功能或服務受到限制,或在完成驗證前暫時無法使用。」
這句話要讀的是它沒說的部分:官方沒有列出會被限制的是哪些功能、從第幾天開始限制、限制到什麼程度。頁面上那句「請盡快送出以避免帳戶受到任何限制」同樣沒有給期限。所以合理的做法是把通知當成有時效的事情處理,但不要被「幾天內帳戶會被凍結」這類說法推著走——這個數字官方沒有公布,任何在這裡給你明確天數的訊息,來源都值得先查證。
幣安對一般提領限額的處理方式也是類似的,可以對照幣安提領限額是多少、官方不給統一數字時可核對的四層。
怎麼確認這則通知真的是幣安發的
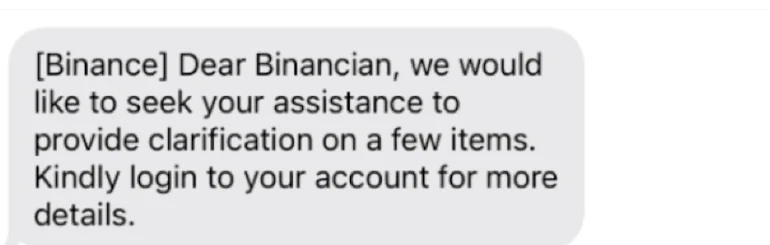
補件通知天然就是釣魚的好題材:它製造急迫感,而且要你上傳身分文件和財力證明。官方的 RFI 說明頁自己也提醒了這件事,並附上兩則示範,其中簡訊版本長這樣:
可以留意的幾點:
- 官方示範的簡訊沒有附連結,只叫你自己登入帳戶查看。
- 同一頁的電子郵件範例底部有一行「To stay secure, setup your phishing code here」,右側就是防釣魚碼的位置(官方截圖上已遮蓋)。
- 官方頁面上直接寫了一句「請避免點擊 RFI 頁面鏈接」,同時又提醒「如果您不確定收到的電子郵件是否來自幣安時,請仔細檢查發件人的地址」。
最穩的做法不是去分辨那封信像不像真的,而是完全不碰信裡的按鈕:自己打開幣安官網或 App 登入,如果真有 RFI,站內上方會出現橫幅,點那裡進去。真的要判斷郵件本身,防釣魚碼比寄件地址可靠——不過這兩者能證明的範圍不一樣,細節見防釣魚碼怎麼設定、為什麼郵件沒碼可以當警訊而簡訊沒碼不行。
這次核對能證明什麼、不能證明什麼
能證明的:到 2026 年 10 月 29 日為止,幣安繁體中文說明頁上的 RFI 與 EDD 流程長什麼樣、表單有哪 23 個來源選項、兩份文件清單各自寫了什麼標準、審核時效寫的是 3 至 10 個工作天。這些都可以照下面的連結自己打開核對。
不能證明的:帳戶為什麼被挑中做 EDD(官方只說是標準流程或異常活動調查,沒有公布觸發條件)、不送件多久會被限制什麼功能、審核實際會不會在 10 個工作天內完成、四個查不到標準的選項官方內部是用哪一套標準在審。這些頁面上都沒有寫,本文也沒有去推測。
如果你還在決定要不要把資金放進幣安,這類「官方寫到哪裡為止」的問題值得先弄清楚,可以從註冊或入金前先完成的 7 項核驗開始。
原始來源
以下三個頁面都不需要登入就能打開,本文引用的日期為頁面標示的最後更新日,均於 2026 年 10 月 29 日核對:
- 幣安〈如何在幣安上完成 RFI(信息請求)?〉(發布 2023-05-18,最後更新 2026-01-29)
- 幣安〈如何在幣安完成加強盡職調查 (EDD) 驗證?〉(發布 2025-09-16,最後更新 2026-09-24)
- 幣安〈財產來源與資金來源驗證指南〉(發布 2023-10-20,最後更新 2026-07-17)
另外,繁中頁〈如何完成財產來源聲明〉目前只剩一句話,把讀者導向上面的 EDD 頁。文中四張圖都取自上述官方頁面內嵌的示意圖,介面語言為英文,個人資料部分由幣安自行遮蓋。
本文為獨立整理,與幣安無隸屬關係,也不代表幣安的官方立場。官方頁面隨時可能更新,送件前請以你打開時看到的版本為準。